

倉庫を建てると、建てた年で支払いが終わるわけではありません。毎年、固定資産税がかかります。
一方で、建てた建物は経費にできます。減価償却という形で、決められた年数にわたって少しずつ費用として計上していきます。
借りていれば家賃は全額その年の経費になり、税金の心配もありません。ただし資産は残りません。建てれば税金がかかりますが、資産が残り、経費にもできます。
この記事では、徳島・香川でガレージ・倉庫を専門に扱う「J-BOX」が、建てた後にかかる固定資産税と、経費にするための減価償却の考え方を解説します。
なお、税務の取り扱いは事業の形態や個別の事情によって変わります。実際の申告にあたっては、必ず顧問の税理士にご相談ください。
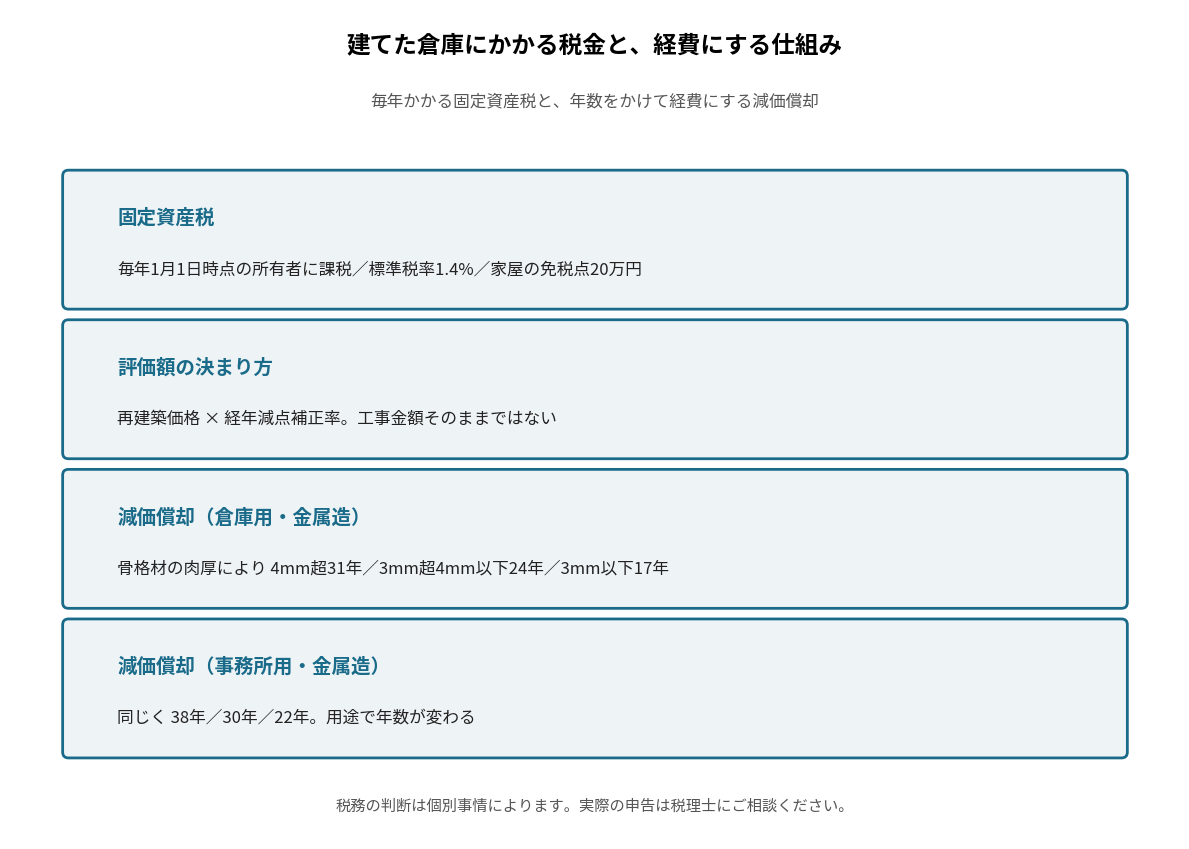
固定資産税と減価償却の関係
目次
固定資産税は誰に、いつ、いくらかかるのか
毎年1月1日時点の所有者に、評価額の1.4%(標準税率)が課税されます。
固定資産税は、土地・家屋・償却資産にかかる市町村の税金です。倉庫は「家屋」にあたります。
押さえておくべき点は3つです。
① 課税されるのは1月1日時点の所有者
固定資産税の賦課期日は毎年1月1日です。この日に登記簿などに所有者として登記・登録されている人に、その年度分が課税されます(地方税法343条)。
年の途中で売却しても、その年度の納税義務者は変わりません。当事者間で日割り精算することはありますが、それは契約上の取り決めであって、税法上の話ではありません。
② 税率は標準1.4%
標準税率は1.4%です。市町村によって異なる場合があるため、正確な税率は所在地の市町村にご確認ください。
③ 免税点がある
同一の市町村内で同じ人が所有する資産の課税標準額が、次の金額に満たない場合は課税されません。
| 資産 | 免税点(現行) | 令和9年度以後 |
|---|---|---|
| 土地 | 30万円 | 30万円 |
| 家屋 | 20万円 | 30万円に引き上げ |
| 償却資産 | 150万円 | 180万円に引き上げ |
出典:総務省「固定資産税の概要」
家屋の免税点は令和9年度分以後、30万円に引き上げられる予定です。小規模な建物では、この改正が効いてくる可能性があります。
倉庫の固定資産税は、どうやって決まるのか
建てた工事金額ではなく、「再建築価格×経年減点補正率」で評価されます。
ここは誤解の多いところです。固定資産税の評価額は、実際にいくら払って建てたかではありません。
評価の式はこうなっています。
家屋の評価額 = 再建築価格 × 経年減点補正率
- 再建築価格 … 評価対象の家屋と同じものを、評価の時点でその場所に新築する場合に必要とされる建築費
- 経年減点補正率 … 建築後の年数の経過による減価をあらわした率
出典:総務省「固定資産税の概要」
つまり、値引きして安く建てたとしても、評価額はその金額どおりにはなりません。逆に、こだわった仕様で高く建てれば、評価額も上がります。
もうひとつ知っておきたいのが、評価額はゼロにならないことです。経年減点補正率には下限(最終残価率)が設けられており、2割で下げ止まります。一定の年数を過ぎると、それ以上は下がりません。「古くなれば固定資産税がかからなくなる」ということはありません。
また、評価替えのたびに必ず下がるとも限りません。評価替えでは建築物価の変動(再建築費評点補正率)も考慮されるため、建築資材費の上昇が経年による減価を上回った場合、評価額が前回より上がることもあります。
なお、家屋の評価替えは3年に一度行われます。
建てた倉庫は、何年かけて経費にできるのか
金属造の倉庫なら、骨格材の肉厚に応じて17年・24年・31年のいずれかです。
建物は、買った年に全額を経費にすることはできません。法定耐用年数にわたって分割し、減価償却費として計上していきます。
金属造の建物の法定耐用年数は次のとおりです。
| 用途 | 骨格材の肉厚 | 法定耐用年数 |
|---|---|---|
| 工場用・倉庫用(一般用) | 4mmを超えるもの | 31年 |
| 3mmを超え、4mm以下のもの | 24年 | |
| 3mm以下のもの | 17年 | |
| 事務所用 | 4mmを超えるもの | 38年 |
| 3mmを超え、4mm以下のもの | 30年 | |
| 3mm以下のもの | 22年 | |
| 店舗用・住宅用 | 4mmを超えるもの | 34年 |
| 3mmを超え、4mm以下のもの | 27年 | |
| 3mm以下のもの | 19年 |
出典:国税庁「主な減価償却資産の耐用年数(建物/建物附属設備)」
注目していただきたいのは、同じ建物でも用途によって年数が変わる点です。倉庫用なら31年でも、事務所用なら38年になります。
肉厚1mmの違いでも年数は大きく変わります。3mm以下と4mm超では、倉庫用で14年の差です。ご検討中の商品がどの区分にあたるかは、メーカーの仕様書で確認できます。
用途が複数ある場合は、どう判断するのか
使用目的や使用状況から、主たる用途を合理的に判断します。ただし例外もあります。
倉庫の一部を事務所にする、といったケースは珍しくありません。この場合の耐用年数はどうなるのでしょうか。
原則は、その資産の使用目的・使用状況等を勘案して、主たる用途を合理的に判定するという考え方です(耐用年数通達1-1-1)。倉庫として使う面積が大半なら、倉庫用の年数を建物全体に適用することになります。
ただし例外があります。ひとつの建物を2以上の用途に使うために、建物の一部について特別な内部造作その他の施設をしている場合には、用途ごとに区分して、それぞれの耐用年数を適用することができます(耐用年数通達1-2-4)。
どちらで判断するかは個別の事情によります。事務所部分をどこまで造り込むかによって扱いが変わりうるため、設計の段階で税理士に相談しておくと安心です。
資材置き場として使う場合、土地の税金はどうなるのか
建物を建てるかどうかで、土地の評価が変わることがあります。
固定資産税は建物だけでなく、土地にもかかります。そして土地の評価は、その土地の現況地目によって決まります。
農地として課税されていた土地に倉庫を建てれば、農地転用の手続きを経て地目が変わり、土地の固定資産税も変わることになります。資材置き場として整備する場合も同様です。
具体的にいくら変わるかは、土地の所在地・面積・評価額によってまったく異なります。所在地の市町村の資産税担当課にご確認ください。
よくある質問
建てた翌年から固定資産税がかかりますか
固定資産税は1月1日時点の所有者に課税されます。したがって、いつ完成したかによって最初の課税年度が変わります。詳しくは所在地の市町村にご確認ください。
プレハブや物置でも固定資産税はかかりますか
「家屋」に該当するかどうかで決まります。基礎に固定され、屋根と壁があり、その用途に使える状態のものは家屋として扱われるのが一般的です。判断は市町村が行いますので、個別にご確認ください。
中古で買った倉庫の耐用年数はどうなりますか
新品を買った場合と扱いが異なり、簡便法などによって残存の耐用年数を見積もる方法があります。計算方法は取得時の状況で変わるため、税理士にご相談ください。
太陽光発電を載せた場合、税金はどうなりますか
建物とは別に、発電設備そのものの取り扱いを検討することになります。設備の種類や設置方法によって扱いが変わるため、導入前に税理士へご確認ください。
徳島・香川で倉庫・ガレージをお考えの方へ
建てた後にかかるお金まで含めて考えたい。そんなご相談も歓迎します。
現地調査とお見積りは無料です。税務の判断そのものは税理士の領域になりますが、建物の仕様(構造・肉厚・用途)については正確な情報をお出しします。
取り扱い – 倉庫・作業場/農業用倉庫/ガレージ・車庫 – プレハブ店舗・事務所/おしゃれガレージ/自動車整備工場 – カーポート(耐雪型・強風対策型もご用意しています)
対応エリア – 徳島県全域・香川県全域(愛媛県・高知県もご相談ください)
J-BOX(未来環境エネルギー計画株式会社)
- – 所在地:〒771-0204 徳島県板野郡北島町鯛浜字川久保87番地1
- – 電話:0120-993-309
- – 営業時間:9:00〜18:00(土日祝も対応しています)
- – 公式サイト:https://j-box-souko.com/
監修:代表取締役 吉村 長治(宅地建物取引士・防災士)
なお、借りる場合と建てる場合の比較は、徳島・香川で事業用の倉庫・ガレージは「借りる」と「建てる」どちらが得かで解説しています。
参考・出典
- 国税庁「主な減価償却資産の耐用年数(建物/建物附属設備)」 https://www.keisan.nta.go.jp/r5yokuaru/aoiroshinkoku/hitsuyokeihi/genkashokyakuhi/taiyonensutatemono.html
- 国税庁「耐用年数の適用等に関する取扱通達」 https://www.nta.go.jp/
- 総務省「固定資産税の概要」 https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/149767_08.html
- e-Gov法令検索「地方税法」(第343条 固定資産税の納税義務者) https://elaws.e-gov.go.jp/


